 ÚLTIMA HORA
Extremadura
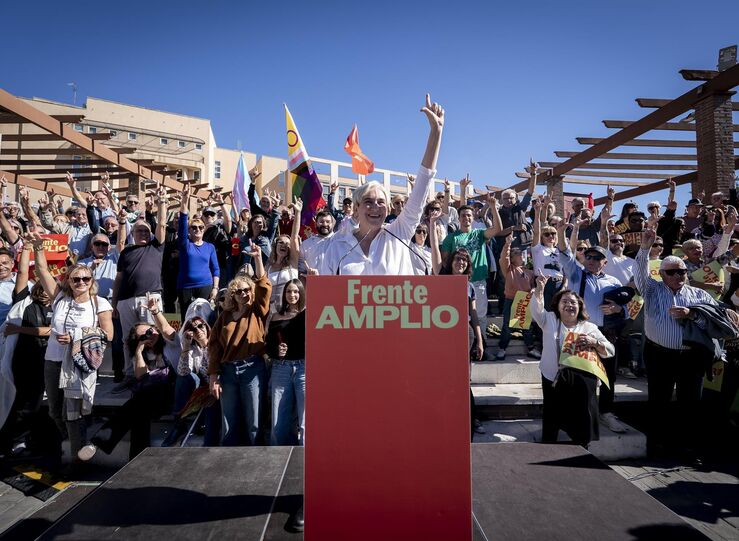
Frente Amplio confirma que tendrá candidatos en todas las circunscripciones...
Por tanto, contarán con aspirantes a escaño en 51 de las 52 provincias que reparten diputados...
26 octubre 2026
Los créditos forman parte de las herramientas de financiación que utilizan los hogares españoles para afrontar determinados gastos sin tener que desembolsar todo el dinero de una sola vez. Desde una reparación doméstica hasta una factura imprevista, las necesidades económicas pueden surgir en momentos muy diferentes. En este contexto, la financiación digital ha facilitado el acceso a distintas alternativas de crédito, especialmente entre quienes prefieren realizar sus gestiones desde el móvil o el ordenador.
El uso de estos productos no responde únicamente a situaciones de urgencia. También puede estar relacionado con la planificación de compras, el mantenimiento de la vivienda o la organización del presupuesto familiar. Aunque las razones varían según las circunstancias de cada persona, existe un elemento común: la necesidad de disponer de liquidez para cubrir un gasto concreto y devolver posteriormente el importe recibido conforme a unas condiciones previamente establecidas.
La posibilidad de solicitar financiación sin desplazarse a una oficina ha ampliado las opciones disponibles para los consumidores. Los créditos online permiten tramitar solicitudes a través de internet, consultar diferentes importes y conocer las condiciones de devolución antes de formalizar una operación. Esta modalidad resulta especialmente práctica para quienes necesitan gestionar sus finanzas sin depender de los horarios de atención presencial.
Los destinos del dinero solicitado son diversos y dependen tanto del importe como de la situación económica del solicitante. Los gastos imprevistos, las reparaciones y determinadas compras domésticas figuran entre las necesidades para las que puede resultar útil disponer de financiación adicional. Sin embargo, conviene distinguir entre los usos habituales de estos productos y las estadísticas oficiales, que no siempre desglosan las solicitudes según su finalidad concreta.
Una avería en la instalación eléctrica, una fuga de agua o la sustitución de un electrodoméstico esencial pueden alterar el presupuesto doméstico. Son situaciones que, en ocasiones, requieren una intervención inmediata y no permiten esperar varios meses hasta reunir el importe necesario. Por ello, las reparaciones constituyen uno de los posibles destinos de los préstamos de pequeño importe.
En estos casos, la financiación permite distribuir el coste de una reparación durante un periodo determinado, siempre que las cuotas sean compatibles con los ingresos disponibles. La decisión debe tener en cuenta el presupuesto del profesional, el importe total de la operación y los posibles intereses, de manera que el gasto quede correctamente incorporado a la economía familiar.
El automóvil continúa siendo necesario para numerosos desplazamientos cotidianos, especialmente cuando el transporte público no cubre determinados trayectos. Una reparación mecánica, el cambio de neumáticos o una revisión importante pueden representar un desembolso considerable, sobre todo cuando aparecen varios gastos durante el mismo mes.
La financiación de estas intervenciones puede ayudar a mantener el vehículo en condiciones adecuadas sin concentrar todo el pago en una única fecha. Las reparaciones necesarias para garantizar la seguridad y el funcionamiento del coche suelen tener prioridad frente a otros desembolsos que pueden aplazarse, por lo que su coste adquiere especial relevancia en la planificación económica.
Además de los imprevistos, existen desembolsos que pueden anticiparse y prepararse con cierta antelación. La compra de equipamiento doméstico, determinados tratamientos o los gastos asociados a una mudanza son ejemplos de situaciones que pueden requerir una cantidad superior al dinero disponible en un momento concreto.
En estas circunstancias, el crédito puede servir para repartir un gasto puntual entre varios meses, aunque su conveniencia depende del coste total y de la capacidad de devolución. No todas las necesidades requieren financiación externa, por lo que resulta útil valorar previamente el ahorro disponible y la posibilidad de adaptar las fechas de compra.
La sustitución de una lavadora, un frigorífico o un sistema de climatización puede convertirse en una necesidad cuando el aparato anterior deja de funcionar. En otras ocasiones, la adquisición responde a una mejora planificada del hogar, como incorporar equipos más eficientes o renovar mobiliario deteriorado.
Antes de financiar estas compras, es importante comparar el precio del producto con el importe final que se terminará pagando. Una cuota mensual reducida no significa necesariamente que la financiación sea más económica, ya que el plazo de devolución y los intereses pueden modificar considerablemente el coste de la operación.
Los cursos de especialización, las certificaciones profesionales y determinados programas formativos también pueden generar necesidades de financiación. Para una persona que busca actualizar sus competencias o acceder a nuevas oportunidades laborales, el coste de la matrícula y de los materiales puede representar una inversión relevante.
Cuando se recurre a un préstamo para cubrir estos gastos, resulta conveniente conocer las fechas de pago y la duración de la formación. De esta forma, la devolución del dinero puede organizarse de acuerdo con los ingresos actuales, sin depender de una mejora salarial futura que todavía no esté garantizada.
Los gastos inesperados constituyen una de las circunstancias en las que disponer de liquidez adquiere mayor importancia. Una urgencia veterinaria, una reparación de fontanería o un desplazamiento familiar no previsto pueden exigir una respuesta económica rápida, incluso en hogares que mantienen una planificación habitual de sus ingresos.
La utilidad de la financiación depende de que el gasto sea concreto y de que exista una previsión razonable para devolver el dinero. Un crédito destinado a resolver una necesidad puntual debe ajustarse al importe realmente necesario, evitando solicitar cantidades adicionales que incrementen las obligaciones de pago sin aportar una utilidad definida.
Algunos tratamientos odontológicos, servicios sanitarios privados y actuaciones veterinarias pueden suponer desembolsos que no estaban contemplados en el presupuesto mensual. Aunque determinadas prestaciones cuentan con cobertura pública o aseguradora, otras deben abonarse directamente, dependiendo del servicio y de las condiciones contratadas.
En estas situaciones, la financiación puede facilitar la distribución del importe, especialmente cuando el tratamiento requiere varias intervenciones. Antes de contratarla, conviene solicitar un presupuesto detallado y comprobar si el propio proveedor ofrece un calendario de pagos que permita atender el gasto en condiciones adecuadas.
La comodidad es una de las características más visibles de los servicios financieros digitales. La posibilidad de cumplimentar formularios, aportar documentación y consultar condiciones desde cualquier lugar permite realizar buena parte del procedimiento sin acudir presencialmente a una entidad.
Sin embargo, la rapidez de solicitud no equivale a una aprobación automática ni garantiza la recepción inmediata del dinero. Cada prestamista aplica sus propios criterios de evaluación y puede solicitar información sobre los ingresos, las obligaciones existentes y la situación financiera del interesado antes de adoptar una decisión.
Uno de los aspectos fundamentales de cualquier operación es su coste. La tasa anual equivalente, conocida como TAE, permite valorar los intereses y determinados gastos asociados a la financiación, facilitando la comparación entre ofertas que presentan condiciones diferentes.
Además, el importe de la cuota debe ser compatible con los gastos habituales del hogar, incluidos la vivienda, la alimentación, los suministros y otras obligaciones económicas. Una devolución asumible desde el principio contribuye a mantener una organización financiera estable durante toda la vigencia del contrato.
La capacidad de devolución es un elemento decisivo para determinar qué cantidad puede solicitar una persona. Los ingresos mensuales, la estabilidad laboral, los gastos fijos y las deudas anteriores condicionan el margen disponible para asumir nuevas cuotas sin comprometer otras necesidades.
Por esta razón, el presupuesto familiar permite diferenciar entre una necesidad puntual de liquidez y una insuficiencia recurrente de ingresos. En el primer caso, la financiación puede responder a un desembolso delimitado; en el segundo, conviene revisar la estructura de gastos antes de incorporar nuevas obligaciones económicas.
También resulta útil establecer una reserva destinada a imprevistos, aunque su cuantía dependerá de las posibilidades de ahorro de cada hogar. Esta previsión puede complementar el uso de productos financieros y reducir la necesidad de recurrir a financiación externa para afrontar pequeños gastos cotidianos.
La contratación por internet ha modificado la forma de consultar y gestionar numerosos servicios económicos. Actualmente, los consumidores pueden revisar documentación, comparar ofertas y seguir sus solicitudes mediante plataformas digitales, lo que facilita una gestión más flexible de determinadas operaciones.
Este cambio también ha reforzado la importancia de comprender las condiciones contractuales antes de aceptar una oferta. Conocer el importe total que deberá devolverse, los plazos y las consecuencias de un posible retraso permite utilizar la financiación con mayor previsión y adaptar cada solicitud a una necesidad económica real.